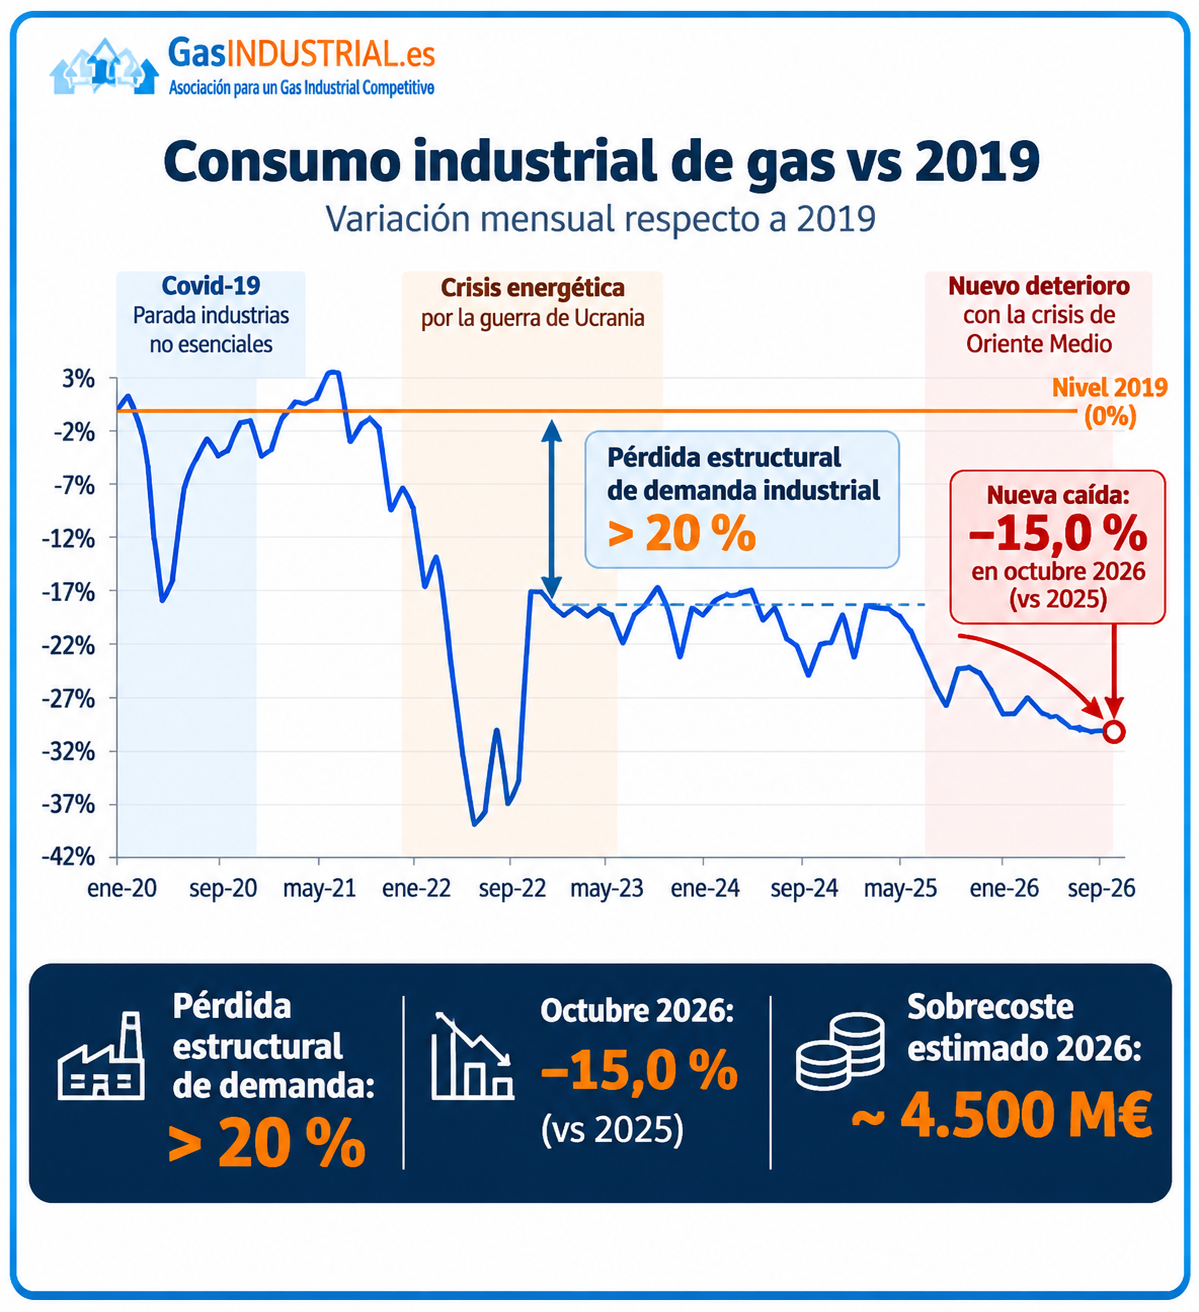
Octubre nos ha dejado un dato que debería encender todas las alarmas: el consumo industrial de gas ha caído un 15% respecto al mismo mes del año anterior. Y no es una caída aislada. En agosto el descenso fue del 5,6% y en septiembre, del 9,4%. El deterioro se acelera y afecta a todos los grandes sectores consumidores, con caídas especialmente pronunciadas en la química, el refino y el papel.
Pero quizá lo más preocupante no sea únicamente la magnitud de estas cifras, sino el riesgo de que empecemos a acostumbrarnos a ellas. Mes tras mes conocemos nuevas caídas de consumo industrial, analizamos su evolución y advertimos de sus consecuencias. Y, mientras tanto, la industria sigue perdiendo actividad.
No estamos asistiendo a una transformación energética acelerada que permita producir lo mismo consumiendo mucho menos gas. La eficiencia mejora y algunas tecnologías avanzan, pero no a un ritmo que explique semejante desplome. Ya vivimos algo parecido durante la crisis energética provocada por la invasión de Ucrania. Lo que inicialmente parecía una reducción coyuntural del consumo terminó dejando una pérdida estructural de demanda industrial superior al 20%, que nunca hemos recuperado. Ahora, cuando todavía estamos muy lejos de los niveles anteriores a aquella crisis, volvemos a registrar caídas cada vez más pronunciadas.
El encarecimiento del gas podría suponer un sobrecoste cercano a los 4.500 millones de euros para la industria española al cierre de 2026. Una factura extraordinaria, pero el daño puede ir mucho más allá: que esta nueva crisis vuelva a dejar una pérdida permanente de capacidad industrial. Porque una fábrica que cierra no vuelve a abrir automáticamente cuando baja el precio del gas. Una inversión que se traslada a otro país difícilmente regresa. Y cuanto más se prolonga la pérdida de actividad, más difícil resulta recuperar la producción.
Europa ha situado la reindustrialización, la autonomía estratégica y la competitividad entre sus grandes prioridades, pero resulta difícil conciliar esos objetivos con la respuesta a esta nueva crisis energética. El actual marco temporal de ayudas, METSAF, no contempla mecanismos para compensar los sobrecostes extraordinarios del gas a la industria manufacturera gasintensiva, como sí se habilitaron durante la crisis de Ucrania. Estamos volviendo a sufrir una escalada de precios que amenaza nuestra capacidad productiva, pero esta vez sin los mismos instrumentos de protección. Si queremos preservar la industria europea, las medidas deben llegar antes de que una nueva caída de actividad se convierta en otra pérdida estructural.
A esta pérdida de actividad se suma una desventaja competitiva que sí está en nuestras manos corregir. En España seguimos incorporando costes a la factura energética de nuestras fábricas. A las obligaciones del FNEE se suma ahora la propuesta de imponer cuotas obligatorias de biometano, cuyo sobrecoste terminaría soportando la industria. Mientras países como Francia excluyen el consumo industrial de sus obligaciones de biometano o del FNEE, aquí se plantea imponer nuevos costes a nuestras fábricas. Apoyamos el desarrollo de los gases renovables, pero no que se financie encareciendo la energía de una industria que ya compite en condiciones desiguales. No podemos aspirar a recuperar competitividad mientras seguimos ampliando, desde la propia regulación, la brecha de costes con la industria europea.
Por eso necesitamos actuar en dos frentes: en Europa, con mecanismos de apoyo que permitan afrontar los incrementos extraordinarios del precio del gas; y en España, con un Estatuto del Consumidor Gasintensivo que corrija nuestras desventajas estructurales. No se trata solo de responder a la crisis actual, sino de evitar que cada nueva escalada de precios deje otra pérdida permanente de industria.
No podemos acostumbrarnos a que cada crisis energética nos deje un poco menos de industria, porque llegará un momento en que los precios del gas vuelvan a bajar y descubramos que una parte de nuestras fábricas ya no está ahí para aprovecharlo.